



Para los profesionales liberales, el ejercicio a través de una sociedad (SELARL, SELAS) permite gestionar la fiscalidad del profesional arbitrando entre, por una parte, las cantidades abonadas en concepto de remuneración y dividendos y, por otra, las cantidades conservadas para su reinversión.
A primera vista, puede parecer interesante trasladar esas cantidades a la sociedad holding específica de estos profesionales, la SPFPL[1]. No obstante, las normas jurídicas y deontológicas que rigen las SPFPL médicas impiden cualquier inversión en un sector distinto del de la actividad profesional.
La inversión a través de la sociedad profesional, aunque posible y tolerada por los colegios profesionales (Ordres), tampoco resulta satisfactoria, ya que no permite integrar a personas ajenas a la profesión (cónyuge, hijos, etc.).
Por ello, el despacho Bruzzo Dubucq le propone un método alternativo, reservado a determinados profesionales liberales sanitarios, que combina inversiones patrimoniales con los ingresos de la actividad y transmisión familiar.
RECORDATORIO DE LAS NORMAS SOBRE LA TITULARIDAD DE UNA SEL DE PROFESIÓN SANITARIA
Participación mayoritaria en el capital: solo los profesionales liberales que ejercen la profesión regulada desarrollada por la sociedad de ejercicio liberal (société d’exercice libéral, SEL) pueden ser titulares de la mayoría de su capital y de sus derechos de voto.
Participación minoritaria en el capital: además de las personas tradicionalmente habilitadas para ser titulares de una participación minoritaria en una SEL[2] (antiguo profesional en ejercicio, herederos del profesional fallecido, etc.), el artículo 70 de la ordenanza (ordonnance) de 2023 introdujo la posibilidad de que un tercero sea titular de una participación de hasta el 25 %, siempre que así lo prevea expresamente un decreto.
El Consejo de Estado francés (Conseil d’État)[3] ha precisado que este umbral del 25 % se refiere únicamente al capital y a los derechos de voto (DV), y no a los derechos económicos (DE), es decir, los derechos a los beneficios de la SEL.
Dicho de otro modo, un tercero puede, siempre que sea titular de menos del 25 % del capital y de los derechos de voto de la SEL, percibir la totalidad (o casi) de sus dividendos.
Esta posibilidad está abierta actualmente a los médicos[4], matronas[5], veterinarios[6] y biólogos médicos[7].
En cambio, los farmacéuticos y los odontólogos quedan excluidos (por el momento).
Así, estos profesionales pueden optar por una holding de derecho común (una SAS, por ejemplo), que será titular de hasta el 25 % del capital y de los derechos de voto de su SEL pero que, gracias al mecanismo de las acciones preferentes, percibirá la gran mayoría de los dividendos.
⚠️ Punto de atención: los colegios de las profesiones afectadas siguen vigilantes ante este tipo de esquemas, que no deben conducir a una pérdida de control ni de independencia del profesional sanitario. Nuestra experiencia demuestra que los esquemas puramente patrimoniales no suelen plantear dificultades cuando se han construido conforme a las normas deontológicas.
PASO 1: CONVERTIR EL 24,9 % DE LAS ACCIONES EN ACCIONES PREFERENTES
Distinción entre los derechos a los beneficios y los demás derechos: desde el punto de vista jurídico, una misma acción puede otorgar una proporción de derechos de voto distinta de la de derechos a los beneficios.
Dicho de otro modo, es perfectamente posible disociar los derechos de voto y los derechos económicos en una sociedad.
Acciones preferentes: para ello, deben crearse «acciones preferentes», es decir, acciones que otorgan derechos a los beneficios desvinculados del nivel de participación en el capital.
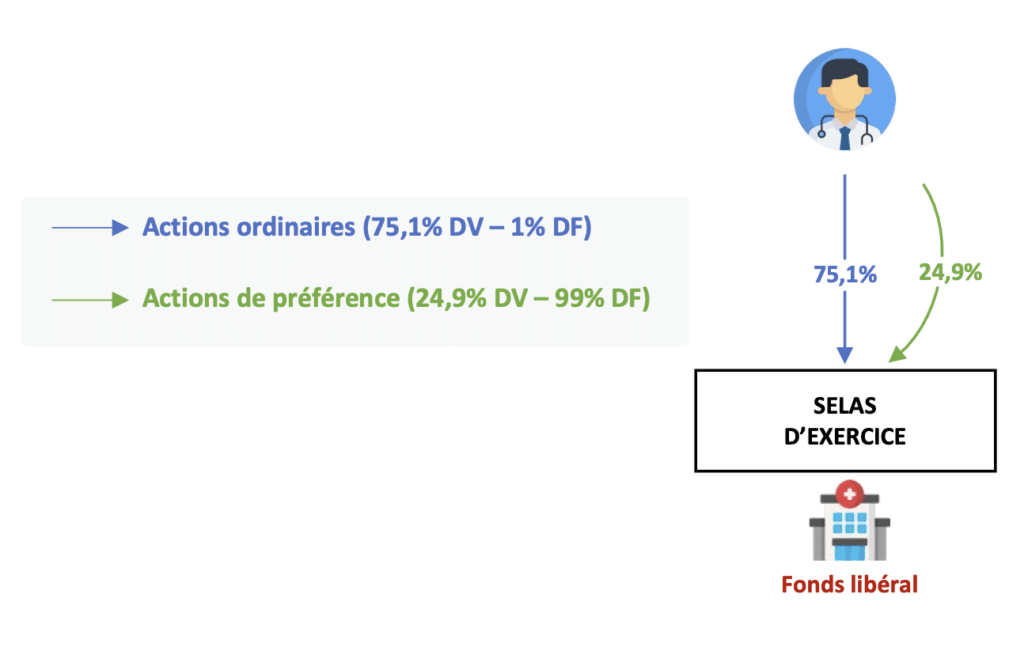
Con el fin de respetar el umbral del 25 % previsto por las normas deontológicas, las acciones preferentes otorgarán, en este caso, derecho al 24,9 % del capital y de los derechos de voto, pero al 99 % de los derechos a los beneficios, con el fin de maximizar la capacidad de inversión.
En un primer momento, el profesional sanitario será titular de dos tipos de acciones:
PASO 2: CONSTITUCIÓN DE LA HOLDING Y ADQUISICIÓN DE LAS ACCIONES PREFERENTES
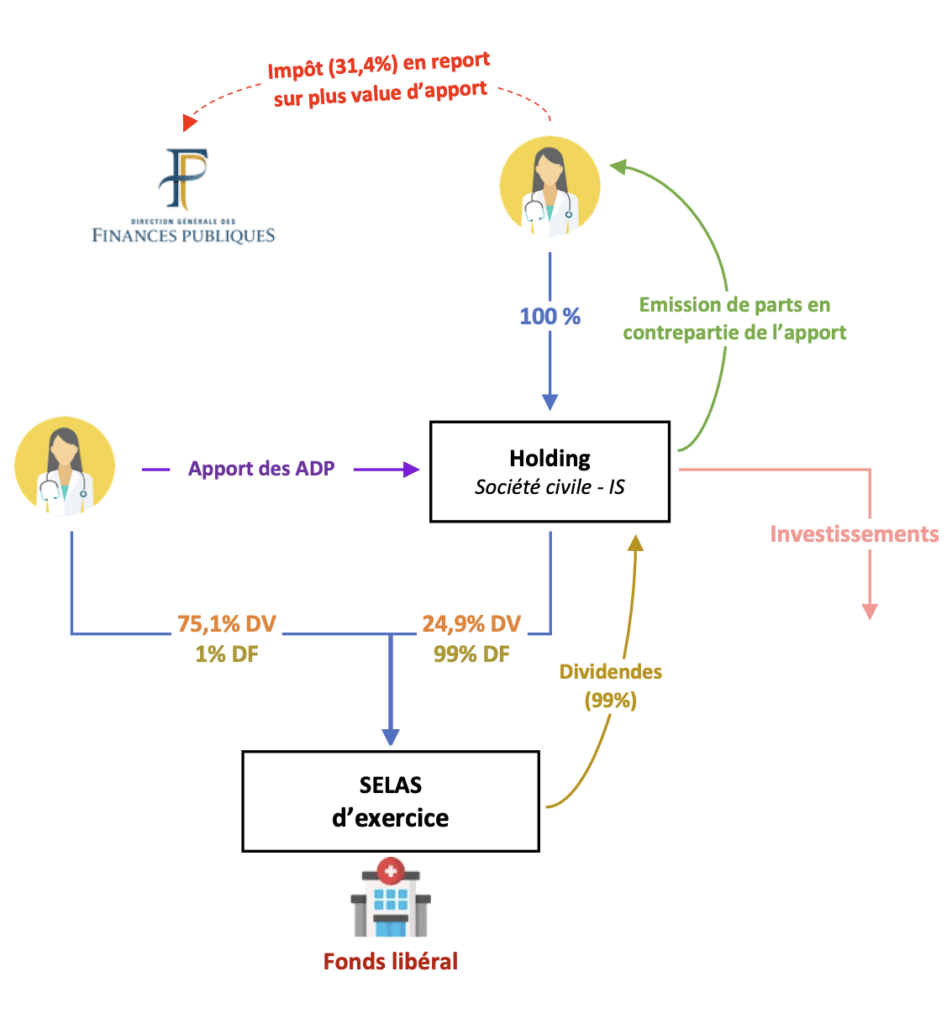
Una vez creadas las acciones preferentes, el profesional podrá transmitirlas a su holding de derecho común, sujeta al impuesto sobre sociedades.
Dicha holding pasará a ser titular de los derechos inherentes a las acciones preferentes, es decir, el 24,9 % del capital y de los derechos de voto de la sociedad profesional y el 99 % de los derechos a dividendos.
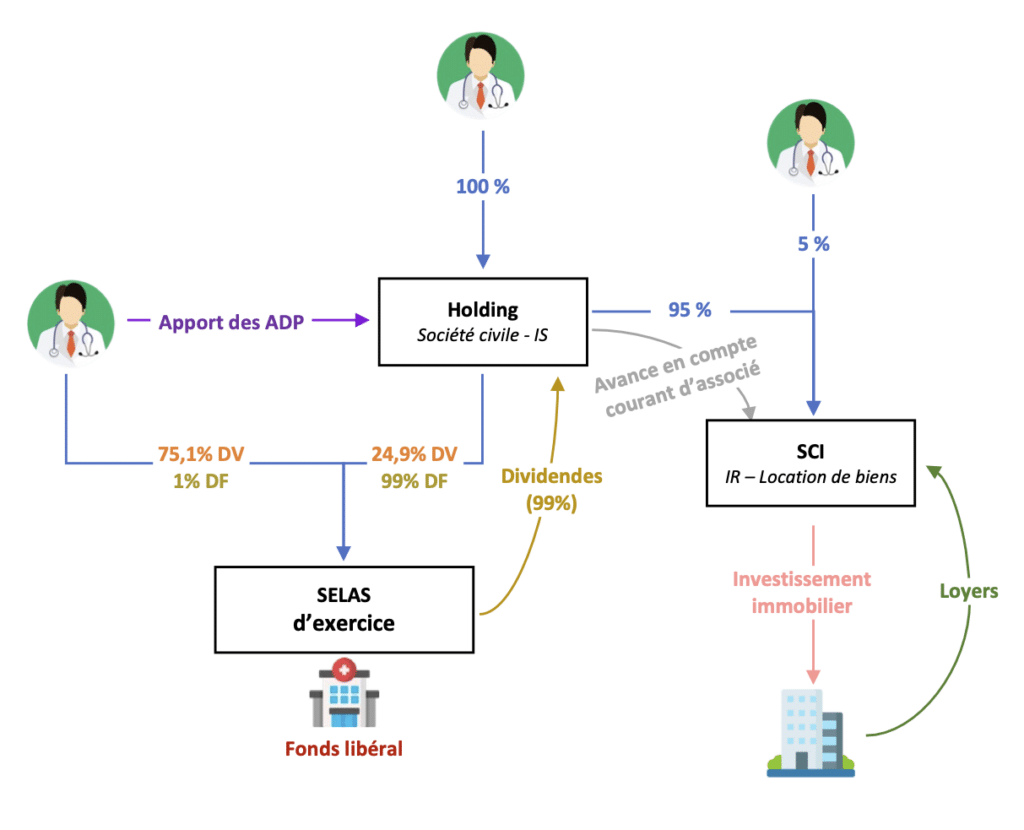
Al no ser una SPFPL, la holding no estará sujeta al conjunto de restricciones que pesan sobre estas. Podrá, por tanto, realizar las reinversiones que desee: inversiones financieras, adquisición de inmuebles en alquiler, participaciones en empresas, etc.
Para transmitir las acciones preferentes a la holding, existen dos posibilidades:
La aportación de las acciones preferentes
En el momento de la constitución de la holding, el profesional podrá aportar las acciones preferentes (denominadas ADP en los esquemas) al capital de esta.
Como contrapartida, el profesional no recibirá liquidez, sino participaciones de la holding. La plusvalía de aportación quedará sujeta a diferimiento de tributación (report d’imposition)[8]. Dicho de otro modo, no tributará de inmediato.
La venta de las acciones preferentes a la holding
A diferencia del supuesto anterior, en este caso la holding se endeudará para adquirir las acciones preferentes al profesional.
Este, por su parte, tributará al 31,4 %[9] sobre la plusvalía obtenida, como contrapartida de la liquidez que reciba.
La holding podrá después reembolsar los vencimientos de su préstamo gracias a los dividendos procedentes de la sociedad profesional de la que es titular de las acciones preferentes y/o a los rendimientos de las inversiones que haya realizado.
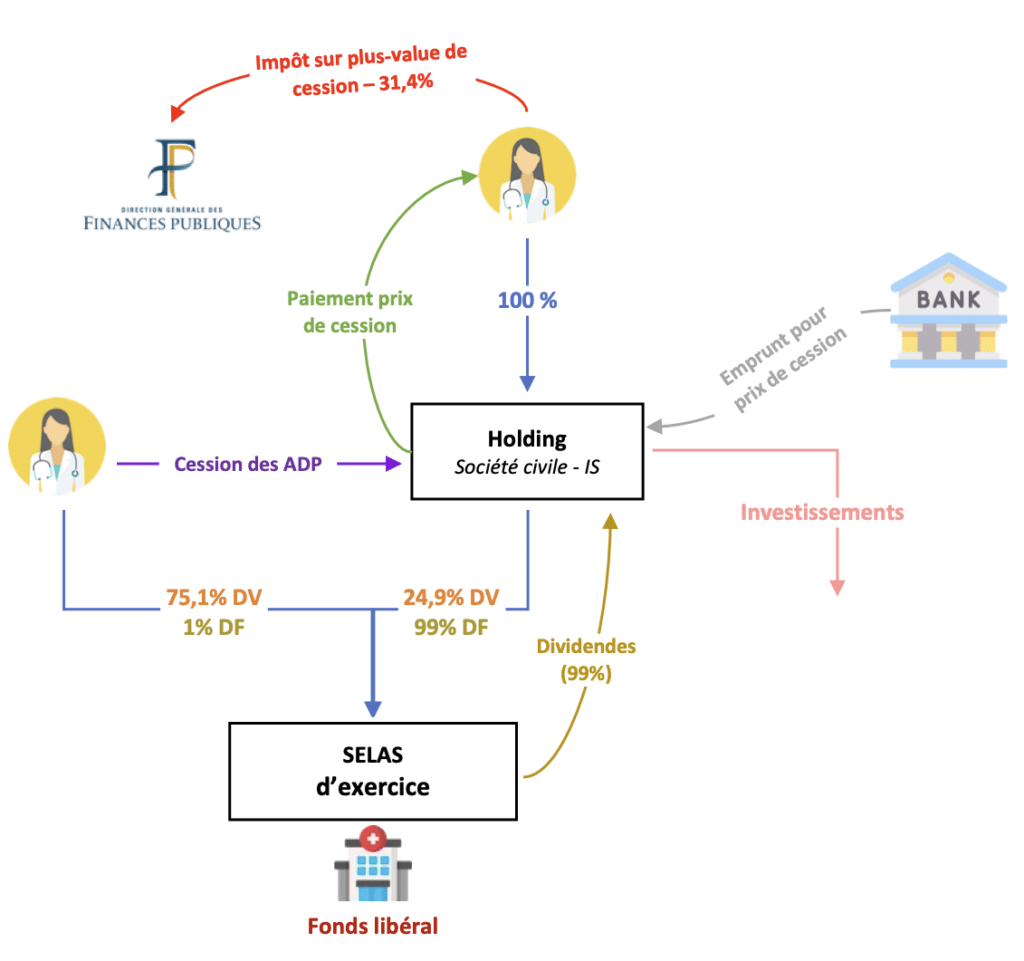
En resumen, el profesional podrá optar por aportar sus acciones preferentes a la holding, operación neutra desde el punto de vista económico y, por tanto, fiscal, o por venderlas en caso de necesitar liquidez (para un proyecto personal, por ejemplo).
PASO 3: DISTRIBUCIÓN DE LOS BENEFICIOS DE LA SOCIEDAD PROFESIONAL
La holding, siempre que haya optado por el impuesto sobre sociedades, presenta la ventaja, como cualquier holding, de poder financiarse mediante la distribución, en forma de dividendos, de los beneficios de una sociedad profesional de la que es titular, y ello con una cuasi exención fiscal gracias al régimen denominado «matriz-filial».
Más concretamente, los dividendos abonados por la SEL a la holding estarán prácticamente exentos del impuesto sobre sociedades (IS) en sede de esta última[10], y ello desde el primer ejercicio fiscal.
Este impuesto es, por tanto, muy inferior al 31,4 % [11] que se adeudaría en caso de distribución del beneficio de la SEL directamente al profesional liberal socio.
Por consiguiente, la holding constituye un vehículo de inversión mucho más potente que el propio profesional, puesto que puede reutilizar los ingresos procedentes del ejercicio de la actividad profesional sin que se devengue tributación alguna (o casi).
Tomemos el ejemplo de una SELARL de médicos anestesistas que ha obtenido, en su ejercicio 2024, un beneficio de 120.000 €.
En caso de distribución de este beneficio al socio médico, este deberá abonar un impuesto de 37.680 € (31,4 % x 120.000 €), lo que deja una capacidad de reinversión de 82.320 €.
Por el contrario, en caso de distribución de ese mismo beneficio a la holding, esta solo deberá reintegrar en su base imponible la cantidad de 6.000 € (5 % x 120.000 €), lo que supone un IS de 900 € (tras aplicar el tipo reducido del 15 %). Su capacidad de reinversión no es, por tanto, de 82.320 €, sino de 119.100 € (+45 % de liquidez disponible).
El microholding familiar puede así reinvertir la liquidez procedente de los dividendos en cualquier tipo de inversión, en particular financiera o inmobiliaria, a diferencia de las SPFPL, que están limitadas a los inmuebles afectos a la consulta (véase nuestro artículo sobre la inversión inmobiliaria de las profesiones liberales).
PASO 4: ANTICIPAR LA TRANSMISIÓN DE LA HOLDING PATRIMONIAL A LOS HIJOS
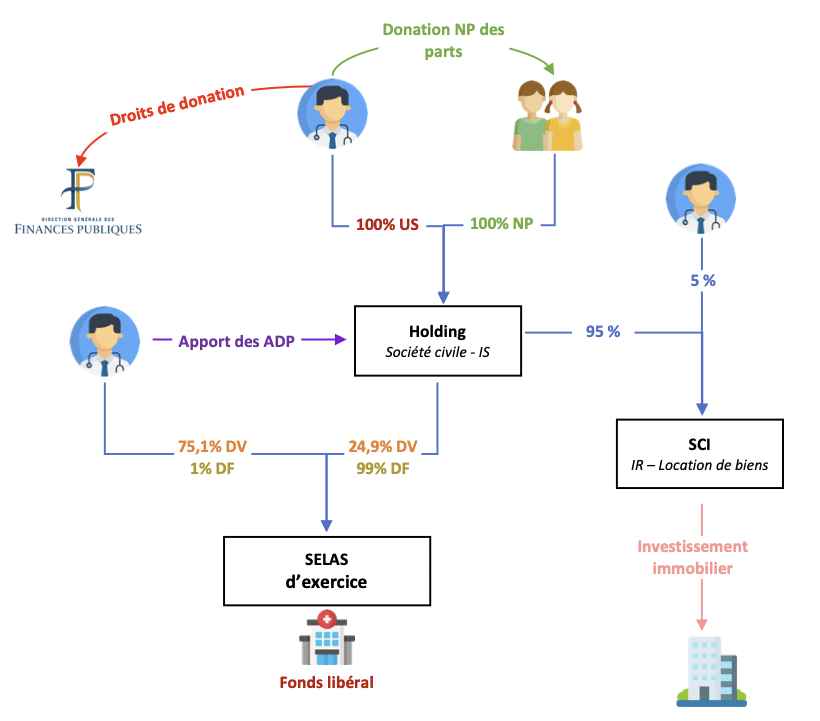
Una vez más, al no ser ya la holding una SPFPL, no existe restricción alguna en cuanto a la identidad y la condición de sus socios. Será así posible integrar al cónyuge y/o a los hijos mediante los esquemas clásicos de donación de la nuda propiedad.
En el supuesto de que la holding se hubiera endeudado para adquirir las acciones preferentes, sería incluso preferible realizar esta donación rápidamente, ya que la sociedad tendría un valor prácticamente nulo (puesto que su activo sería igual a sus deudas).
Así, las participaciones cuya nuda propiedad se done tendrán un valor reducido, de modo que la donación tributará poco o nada.
***
Desde hace casi 10 años, Bruzzo Dubucq acompaña a los profesionales liberales en la gestión de sus cuestiones jurídicas y fiscales, con pleno cumplimiento de las obligaciones deontológicas y reglamentarias.
Contacte con nosotros y uno de nuestros socios se pondrá en contacto con usted para analizar su situación y la manera en que podemos acompañarle.
[1] Société de Participations Financières de Professions Libérales (sociedad de participaciones financieras de profesiones liberales)
[2] Artículo 47 de la ordenanza de 8 de febrero de 2023
[3] CE 4e-1e, 2 dic. 2019, n.º 410693
[4] Art. R4113-12 del Código de Salud Pública francés
[5] Art. R4113-12 del Código de Salud Pública francés
[6] Art. R241-96 del Código Rural y de Pesca Marítima francés
[7] Art. R6223-64 del Código de Salud Pública francés
[8] Art. 150-0 B ter, Código General de Impuestos francés (CGI)
[9] Tributación al tipo único («flat tax»): 12,8 % de impuesto sobre la renta + 18,6 % de cotizaciones sociales (CSG / CRDS)
[10] Una cuota por gastos y cargas, equivalente al 5 % del importe distribuido, debe reintegrarse en la base imponible de la holding.
[11] Este tipo fijo se aplica a la fracción de los dividendos inferior al 10 % del capital social de la SEL. Por encima de ese límite, los dividendos distribuidos están sujetos a las cotizaciones sociales de trabajadores autónomos (TNS) y no a las cotizaciones sociales sobre rendimientos del capital.











